
 Krzysztof Gawryś
Rynek nieruchomości w 2026 roku — dane, ceny, prognozy
Rynek mieszkaniowy wszedł w 2026 rok w innym układzie sił niż w dwóch poprzednich latach. Pierwszy kwartał przyniósł zjawisko, którego nie widzieliśmy od ponad dekady — spadek średnich cen rok do roku na rynku wtórnym w siedmiu największych miastach. Drugi kwartał odwrócił ten trend. Jednocześnie sprzedaż deweloperów rośnie w tempie kilkudziesięciu procent, oferta się kurczy, a liczba pozwoleń na budowę bije rekordy. Zebraliśmy dane z NBP, GUS, Otodom, JLL i raportów rynkowych, żeby pokazać, co naprawdę dzieje się z rynkiem — i co z tego wynika dla dewelopera planującego sprzedaż inwestycji.
Rynek nieruchomości 2026 w liczbach — obraz ogólny
Rok 2026 jest rokiem rozjazdu wskaźników. Dane, które w poprzednich latach poruszały się w tę samą stronę, dziś idą w przeciwnych kierunkach. Ceny ofertowe na rynku pierwotnym rosną, ceny transakcyjne stoją. Sprzedaż rośnie dwucyfrowo, ale oferta pozostaje wysoka. Deweloperzy uzyskują rekordową liczbę pozwoleń, choć liczba mieszkań oddawanych do użytkowania rośnie tylko symbolicznie.
Cztery liczby, które opisują rynek w połowie 2026 roku:
| Wskaźnik | Wartość | Zmiana r/r |
|---|---|---|
| Sprzedaż mieszkań deweloperskich (czerwiec, 7 rynków) | ponad 4 500 lokali | +48% |
| Oferta dostępna na 7 rynkach | ponad 60 000 lokali | 62 100 rok wcześniej |
| Pozwolenia na budowę (I półrocze) | 145 000 mieszkań | +18,9% |
| Stopa referencyjna NBP | 3,75% | z 5,75% w maju 2025 |
Każda z tych liczb osobno brzmi jak dobra wiadomość dla dewelopera. Razem opisują rynek, na którym rośnie zarówno popyt, jak i konkurencja — a przewagę zdobywa ten, kto potrafi sprzedać szybciej niż sąsiednia inwestycja.

Ceny mieszkań na rynku pierwotnym
Ceny ofertowe nowych mieszkań rosną, ale tempo wzrostu jest bardzo nierówne w zależności od miasta. Warszawa oderwała się od reszty stawki — przekroczyła próg 20 000 zł za metr kwadratowy, podczas gdy Górnośląsko-Zagłębiowska Metropolia stoi w miejscu.
| Rynek | Średnia cena ofertowa (zł/m²) | Zmiana r/r |
|---|---|---|
| Warszawa | 19 700 – 20 002 | +10% do +13,5% |
| Trójmiasto | 17 700 | wzrost dwucyfrowy |
| Kraków | 17 100 | +3% |
| Wrocław | 15 300 | +3% |
| Poznań | 14 300 | +6% |
| Łódź | 11 600 | symboliczna |
| GZM (Katowice i okolice) | 11 200 | około 0% |
Trójmiasto zanotowało w czerwcu 2026 zdarzenie bez precedensu: średnia cena mieszkania w ofercie deweloperskiej po raz pierwszy przekroczyła 1 milion złotych. To wynik nie tyle skokowego wzrostu stawek za metr, ile zmiany struktury oferty — na rynek weszły inwestycje z wyższej półki, a tańsze lokale zniknęły szybciej, niż pojawiły się nowe.
Uwaga na różnicę między ceną ofertową a transakcyjną
To jest liczba, którą warto znać, zanim ustali się cennik inwestycji. Różnica między ceną w ofercie a ceną faktycznie płaconą w akcie notarialnym wynosi obecnie:
- Warszawa: około 1 900 zł/m² — przy mieszkaniu 50-metrowym to blisko 95 tysięcy złotych rabatu
- Wrocław: około 1 400 zł/m² — czyli około 70 tysięcy przy tym samym metrażu
Innymi słowy: rynek negocjuje. Klient przychodzi do biura sprzedaży z założeniem, że cena z cennika jest punktem wyjścia, a nie warunkiem końcowym. Ma to bezpośrednie przełożenie na strategię cenową i na to, jak konstruowane są promocje.
Ceny na rynku wtórnym — II kwartał 2026
Rynek wtórny zachował się w drugim kwartale inaczej niż w pierwszym. Po korekcie ze stycznia–marca ceny wróciły do wzrostów w większości miast, przy czym jedynym rynkiem z wyraźnym spadkiem kwartalnym pozostał Wrocław.
| Miasto | Cena (zł/m²) | Zmiana kw/kw | Zmiana r/r |
|---|---|---|---|
| Warszawa | 15 823 | +2,8% | +1,4% |
| Kraków | 14 046 | +5,0% | +2,2% |
| Gdańsk | 13 610 | +1,4% | +12,7% |
| Wrocław | 11 919 | −3,2% | +2,5% |
| Łódź | 7 732 | −0,2% | +3,8% |
Najciekawszy jest Gdańsk z dynamiką +12,7% rok do roku — to najszybciej drożejący duży rynek wtórny w Polsce. Warszawa, mimo najwyższych cen nominalnych, rośnie najwolniej ze wszystkich (+1,4%), co sugeruje, że stolica zbliża się do granicy akceptowalności cenowej dla przeciętnego kupującego.

Ile realnie kosztuje mieszkanie — wartości transakcji
Cena za metr to abstrakcja. Kupujący myśli kwotą całkowitą i wielkością kredytu. Najczęściej kupowany segment to lokale o powierzchni 46–54 m², czyli klasyczne dwupokojowe albo kompaktowe trzypokojowe.
| Miasto | Średnia wartość transakcji | Średni metraż |
|---|---|---|
| Warszawa | 772 000 zł | 49 m² |
| Kraków | 644 000 zł | 46 m² |
| Gdańsk | 614 000 zł | 45 m² |
| Wrocław | 549 000 zł | 47 m² |
| Łódź | 416 000 zł | 54 m² |
Zwróćcie uwagę na Kraków: średni metraż nowo wprowadzanych mieszkań spadł tam do 49 m² — najniżej od trzech lat. Deweloperzy dostosowują produkt do zdolności kredytowej, a nie do potrzeb mieszkaniowych. To zjawisko, które będzie miało konsekwencje w kolejnych latach, gdy te lokale trafią na rynek wtórny.
Korekta pierwszego kwartału — co się właściwie stało
W pierwszym kwartale 2026 roku wydarzyło się coś, czego rynek nie widział od ponad dwunastu lat: średnie ceny mieszkań na rynku wtórnym w siedmiu największych miastach były niższe niż rok wcześniej.
| Segment / rynek | Zmiana r/r w I kw. 2026 |
|---|---|
| Rynek wtórny, 7 największych miast (łącznie) | −0,7% |
| Warszawa (wtórny) | −1,7% |
| Poznań (wtórny) | −1,7% |
| Kraków (wtórny) | około 0% |
| Rynek pierwotny, 7 miast (łącznie) | −0,3% |
| Kraków (pierwotny) | −1,7% |
| Wrocław (pierwotny) | −2,5% |
Jednocześnie — i to jest kluczowe dla zrozumienia rynku — miasta średniej wielkości szły w przeciwnym kierunku. Bydgoszcz zanotowała wzrost o 21%, Zielona Góra o 20%. Kapitał, który wcześniej koncentrował się w metropoliach, zaczął szukać stopy zwrotu tam, gdzie ceny wejścia są niższe.
Korekta okazała się płytka i krótkotrwała. Dane za drugi kwartał pokazują powrót do wzrostów. Ale sam fakt, że po dwunastu latach nieprzerwanych wzrostów rynek potrafił się cofnąć, zmienił nastawienie kupujących — i to jest zmiana trwalsza niż same liczby.
Sprzedaż i podaż — rynek w ruchu
To najbardziej dynamiczna część rynku. Sprzedaż mieszkań deweloperskich rośnie w tempie, którego nie widzieliśmy od czasu programów dopłatowych.
| Wskaźnik | I kw. 2026 (JLL) | Czerwiec 2026 (Otodom) |
|---|---|---|
| Sprzedane mieszkania | 12 900 (+35,2% r/r) | ponad 4 500 (+48% r/r) |
| Wprowadzone do sprzedaży | 10 300 (−27% kw/kw) | 4 300 w 107 inwestycjach (+74% r/r) |
| Oferta łącznie | około 69 000 | ponad 60 000 |
Poznań zanotował w czerwcu rekordowy miesiąc — ponad 600 sprzedanych lokali. Kraków w pierwszym półroczu zwiększył sprzedaż nowych mieszkań o 49% rok do roku.
Warto jednak zauważyć napięcie w tych danych: przy sprzedaży rosnącej o 48% i wprowadzeniach rosnących o 74% oferta zmniejszyła się tylko nieznacznie (z 62,1 do 60 tysięcy lokali). Rynek jest w równowadze, która utrzymuje się dzięki temu, że deweloperzy nadążają z uzupełnianiem oferty. Dopóki tak jest, presja na wzrost cen pozostaje ograniczona.
Wskaźnik wyprzedaży oferty — gdzie jest rynek kupującego
Najbardziej praktyczny wskaźnik dla dewelopera: ile kwartałów potrzeba, żeby przy obecnym tempie sprzedaży wyprzedać całą dostępną ofertę.
- Warszawa: 3,7 kwartału — rynek zrównoważony, z lekką przewagą sprzedającego
- Katowice: około 10 kwartałów — ponad dwa i pół roku, jedyny wyraźny rynek kupującego wśród dużych miast
Ta różnica ma bezpośrednie przełożenie na budżet marketingowy. Inwestycja w Warszawie sprzedaje się sama w tempie, które pozwala planować przepływy. Inwestycja w Katowicach wymaga aktywnej pracy nad każdym lokalem — i budżetu marketingowego liczonego inaczej.
Budownictwo mieszkaniowe — dane GUS za I półrocze 2026
Statystyki budowlane pokazują, czego można spodziewać się na rynku za dwa–trzy lata. Tu dzieje się najwięcej.
| Kategoria | I półrocze 2026 | Zmiana r/r | W tym deweloperzy |
|---|---|---|---|
| Mieszkania oddane do użytkowania | 94 900 | +3,2% | 57 400 |
| Mieszkania rozpoczęte | 114 600 | +3,5% | około 70 000 |
| Pozwolenia na budowę | 145 000 | +18,9% | 96 000 (+25%) |
Na koniec czerwca 2026 w budowie pozostawało 858,5 tysiąca mieszkań, o 0,6% więcej niż rok wcześniej.
Wzrost pozwoleń o 18,9%, a w segmencie deweloperskim aż o 25%, to sygnał wyprzedzający. Deweloperzy zabezpieczają grunty i procedury pod inwestycje, które ruszą w 2027 i 2028 roku. Oznacza to, że za dwa–trzy lata podaż wyraźnie wzrośnie — a wraz z nią konkurencja o klienta.
Kredyty hipoteczne i stopy procentowe
Cykl obniżek, który zaczął się w maju 2025 roku, zdjął z rynku najpoważniejszą barierę popytu.
| Wskaźnik | Poziom |
|---|---|
| Stopa referencyjna NBP | 3,75% (po siedmiu obniżkach z 5,75%) |
| WIBOR 3M | 3,83% |
| WIBOR 6M | 3,89% |
| Prognoza na koniec 2026 (PKO BP, ING) | 3,25% |
| Prognoza na koniec 2026 (mBank, Pekao) | 3,50% |
| Prognoza na koniec 2026 (Santander) | 3,00% |
Konsensus rynkowy zakłada od jednej do trzech obniżek do końca roku, co dałoby stopę w przedziale 3,00–3,50% i WIBOR 3M w okolicach 3,30–3,40%. Każde 25 punktów bazowych w dół to wzrost zdolności kredytowej przeciętnego gospodarstwa domowego o kilka procent — i kolejna grupa klientów, która wchodzi na rynek.
Dla dewelopera oznacza to jedno: popyt w drugiej połowie 2026 roku będzie raczej rósł niż malał. Ale rosnąć będzie też liczba inwestycji konkurujących o tego samego klienta.
Rynek najmu — pierwsze od lat okno negocjacyjne dla najemcy
Najem zachowuje się odwrotnie niż rynek sprzedaży. Stawki spadają, a właściciele zamrażają czynsze, żeby utrzymać lokatorów.
| Miasto | Średni czynsz miesięczny |
|---|---|
| Warszawa | 4 880 zł |
| Trójmiasto | 3 177 zł |
| Kraków | 3 148 zł |
| Wrocław | 3 115 zł |
| Poznań | 2 636 zł |
| Lublin | 2 578 zł |
| Katowice | 2 376 zł |
| Łódź | 2 300 zł |
Średnia stawka krajowa wynosi około 71 zł/m² miesięcznie. W Warszawie widełki sięgają od 60 do 90 zł/m² w zależności od dzielnicy, w Krakowie i Wrocławiu to 60–65 zł/m², a w mniejszych miastach 35–45 zł/m². Od stycznia 2026 stawki spadają średnio o 1% miesięcznie, a prognozy na koniec roku mówią o spadku rzędu 5–8% rok do roku w siedmiu największych miastach. W Krakowie w pierwszym półroczu stawki najmu obniżyły się o 4%.
Rentowność najmu przestała wygrywać z obligacjami
To najważniejsza zmiana dla segmentu inwestycyjnego. Średnia rentowność netto najmu — po uwzględnieniu około 15% kosztów utrzymania, 5% pustostanów, 8,5% podatku i 2% rocznie na remonty — wynosi obecnie około 3,8% rocznie. Dla porównania, dziesięcioletnie obligacje skarbowe dają 5,35%.
Oznacza to, że klient kupujący mieszkanie wyłącznie dla stopy zwrotu ma dziś lepszą alternatywę bez ryzyka i bez pracy. Kupujący inwestycyjnie nadal są na rynku, ale ich motywacja przesunęła się w stronę ochrony kapitału i wzrostu wartości nieruchomości, a nie bieżącego cash flow. To zmienia sposób, w jaki trzeba do nich mówić w materiałach sprzedażowych.
Warto też odnotować konsolidację w segmencie instytucjonalnym: Vantage Rent przejął od Resi4Rent 5 322 lokale za 2,4 miliarda złotych. Rynek PRS profesjonalizuje się i staje się realną konkurencją dla prywatnego najmu.
Miasta średniej wielkości — nowy kierunek kapitału
Jedna z najciekawszych obserwacji pierwszego półrocza 2026 roku nie dotyczy metropolii. W momencie, gdy siedem największych miast notowało korektę, rynki średniej wielkości szły w drugą stronę — i to gwałtownie.
| Miasto | Zmiana cen r/r (I kw. 2026) |
|---|---|
| Bydgoszcz | +21% |
| Zielona Góra | +20% |
| Siedem największych miast (wtórny, łącznie) | −0,7% |
Mechanizm stojący za tą różnicą jest prosty. Gdy mieszkanie w Warszawie kosztuje 772 tysiące złotych, a w Łodzi 416 tysięcy, kapitał o ograniczonej wielkości szuka rynków, na których w ogóle da się wejść. Do tego dochodzi efekt niskiej bazy — miasta, które przez lata rosły wolniej, mają większą przestrzeń do nadrobienia dystansu.
Dla dewelopera działającego poza wielką piątką to informacja o dwóch twarzach. Z jednej strony popyt rośnie i ceny mają miejsce w górę. Z drugiej — na te rynki zaczyna wchodzić konkurencja, która wcześniej się nimi nie interesowała, a wraz z nią standardy komunikacji przeniesione z rynków metropolitalnych. Inwestycja w Bydgoszczy czy Zielonej Górze konkuruje dziś materiałami sprzedażowymi na poziomie, który jeszcze trzy lata temu widywało się tylko w Warszawie.

Segment nadmorski i apartamenty inwestycyjne
Rynek wybrzeża rządzi się własną dynamiką, słabo skorelowaną z resztą kraju. Kupujący apartament w Kołobrzegu, Ustroniu Morskim czy Międzyzdrojach rzadko porównuje go z mieszkaniem w swoim mieście — porównuje go z innymi formami lokowania kapitału.
I tu właśnie dzieje się zmiana, która definiuje 2026 rok. Przy rentowności najmu na poziomie 3,8% netto i obligacjach skarbowych dających 5,35%, klasyczny argument sprzedażowy segmentu inwestycyjnego przestał się bronić arytmetycznie. Kupujący, który jeszcze dwa lata temu liczył wyłącznie stopę zwrotu z najmu, dziś musi mieć powód innego rodzaju.
W praktyce tym powodem są trzy rzeczy, które trzeba pokazać w materiałach, a nie tylko o nich napisać:
- Potencjał wzrostu wartości — lokalizacja, której nie da się powtórzyć, ograniczona podaż działek w pierwszej linii, planowane inwestycje w otoczeniu.
- Standard, który obroni cenę — części wspólne, strefa SPA, jakość wykończenia widoczna na renderach w rozdzielczości pozwalającej ocenić detal.
- Przewidywalność operacyjna — obecność operatora, model rozliczeń, realistyczne dane o obłożeniu w sezonie i poza nim.
Segment nadmorski jest też najbardziej zdalny ze wszystkich. Kupujący mieszka najczęściej w innym województwie, ogląda ofertę wieczorem na telefonie i podejmuje decyzję, nie widząc działki. Wizualizacja nie jest tu ilustracją oferty — jest całym doświadczeniem produktu.
Co te dane oznaczają dla dewelopera i jego marketingu
Liczby są ciekawe same w sobie, ale ich wartość polega na tym, jakie decyzje z nich wynikają. Z zestawienia powyżej wyłania się sześć praktycznych wniosków.
1. Rynek jest w ruchu, ale nie jest łatwy
Sprzedaż rosnąca o 48% rok do roku brzmi jak rynek sprzedającego. Jednocześnie oferta 60 tysięcy lokali i różnica 1 900 zł/m² między ceną ofertową a transakcyjną mówią co innego: klient ma w czym wybierać i wie, że może negocjować. Wygrywa nie ten, kto ma najlepszą lokalizację, tylko ten, kto najszybciej przekona, że jego oferta jest warta swojej ceny.
2. Produkt zmniejsza się, komunikacja musi to nadrabiać
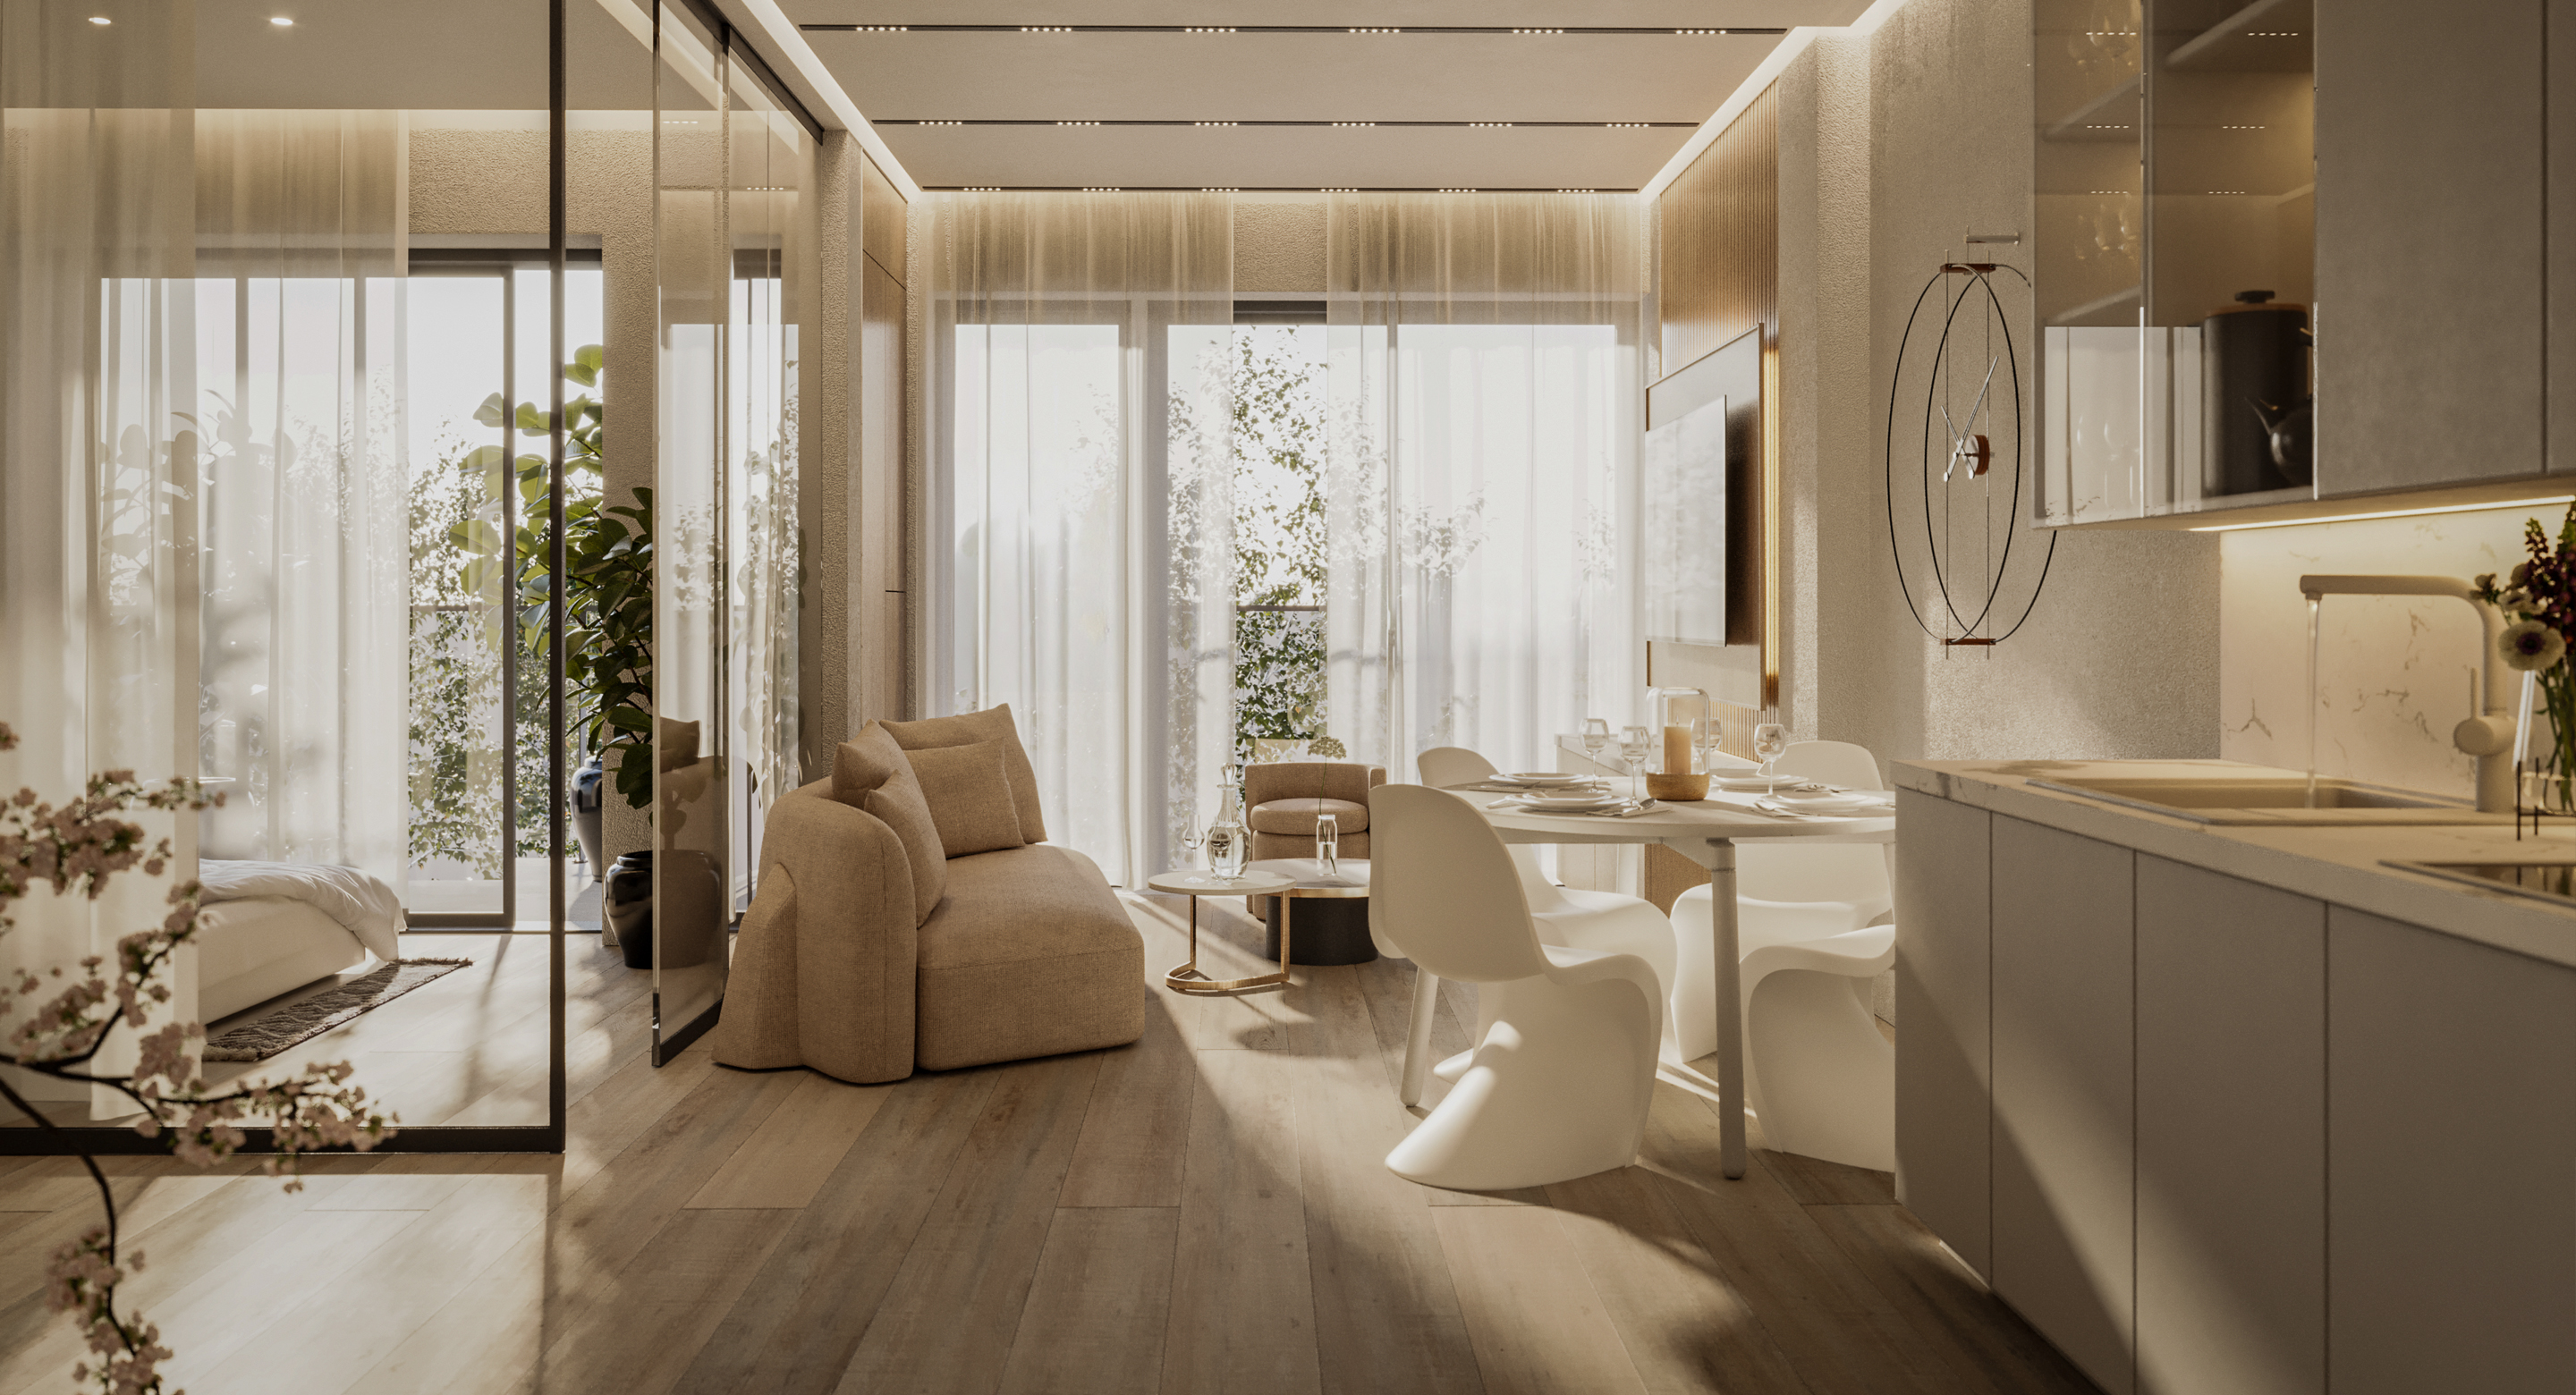
Średnie mieszkanie w Krakowie ma 49 m² — najmniej od trzech lat. Gdy metraż spada, rośnie znaczenie tego, jak lokal jest pokazany. Dobrze zaprojektowana wizualizacja wnętrza potrafi sprawić, że 49 metrów wygląda i działa jak funkcjonalna przestrzeń, a nie jak kompromis. Przy mieszkaniach kompaktowych aranżacja w materiałach sprzedażowych przestaje być ozdobnikiem, a staje się argumentem.
3. Klient inwestycyjny wymaga innej narracji niż dwa lata temu
Przy rentowności najmu 3,8% wobec 5,35% na obligacjach argument o tym, że inwestycja sama się spłaci, przestał działać. Kupujący inwestycyjnie potrzebuje dziś innych przesłanek: lokalizacji z potencjałem wzrostu wartości, standardu, który obroni cenę na rynku wtórnym, przewidywalnego operatora przy najmie krótkoterminowym. To wszystko trzeba pokazać, a nie tylko zadeklarować.
4. Różnice między rynkami są dziś większe niż kiedykolwiek
Warszawa wyprzedaje ofertę w 3,7 kwartału, Katowice w dziesięć. Gdańsk drożeje o 12,7% rok do roku, Warszawa o 1,4%. Trójmiasto przekroczyło milion złotych za przeciętne mieszkanie, GZM stoi na 11 200 zł/m². Jedna strategia marketingowa dla wszystkich lokalizacji przestała mieć sens — i to jest zmiana ostatnich dwóch lat.
5. Za dwa lata będzie ciaśniej
Wzrost pozwoleń na budowę o 25% w segmencie deweloperskim oznacza falę nowej podaży w latach 2027–2028. Inwestycje, które dziś dopiero wchodzą w fazę projektową, będą walczyć o klienta w warunkach wyraźnie większej konkurencji. Marka dewelopera, rozpoznawalność i baza kontaktów zbudowana dziś będą wtedy warte więcej niż budżet reklamowy uruchomiony na ostatnią chwilę.
6. Budżet marketingowy warto liczyć od tempa wyprzedaży, nie od procentu z ceny
Najczęstszy sposób planowania budżetu — stały procent od wartości inwestycji — ignoruje to, co dane pokazują najwyraźniej: rynki różnią się tempem absorpcji kilkukrotnie. Sensowniejszy punkt wyjścia to pytanie, ile miesięcy sprzedaży dzieli inwestycję od wyprzedania i jak bardzo trzeba to tempo przyspieszyć.
Przy wskaźniku wyprzedaży na poziomie 3,7 kwartału, jak w Warszawie, rolą marketingu jest głównie utrzymanie stałego dopływu zapytań i obrona ceny. Przy dziesięciu kwartałach, jak w Katowicach, marketing musi aktywnie wyciągać popyt spoza naturalnego zainteresowania lokalizacją — a to znacząco inny budżet i inny zestaw działań.
Drugą zmienną jest koszt pieniądza. Każdy miesiąc dłuższej sprzedaży to koszt finansowania inwestycji. Jeśli przyspieszenie sprzedaży o dwa miesiące kosztuje mniej niż dwa miesiące odsetek od kredytu deweloperskiego, wydatek marketingowy zwraca się jeszcze zanim policzy się jego wpływ na cenę transakcyjną. To rachunek, który warto zrobić przed ustaleniem budżetu, a nie po pierwszym kwartale sprzedaży.
Prognoza na drugą połowę 2026 roku
Na podstawie zebranych danych można sformułować kilka ostrożnych oczekiwań co do najbliższych miesięcy.
Ceny. Scenariusz bazowy to dalszy umiarkowany wzrost na rynku pierwotnym, napędzany raczej zmianą struktury oferty niż realnym drożeniem. Rynek wtórny prawdopodobnie utrzyma jednocyfrowe wzrosty, z wyjątkiem rynków, które w pierwszym półroczu wykonały już mocny ruch.
Popyt. Kolejne obniżki stóp będą stopniowo podnosić zdolność kredytową. Jeżeli konsensus się sprawdzi i stopa referencyjna dojdzie do 3,25–3,50%, popyt powinien pozostać wysoki co najmniej do końca roku.
Podaż. Rekordowe pozwolenia jeszcze nie przekładają się na gotowe mieszkania — ten efekt zobaczymy w 2027 i 2028 roku. W krótkim terminie oferta pozostanie w okolicach 60 tysięcy lokali.
Najem. Prognozowany spadek stawek o 5–8% rok do roku oznacza dalsze osłabienie segmentu inwestycyjnego opartego na cash flow. Rynek PRS będzie się konsolidował.
Najczęstsze pytania o rynek nieruchomości w 2026 roku
Czy ceny mieszkań w 2026 roku spadają?
Nie w skali roku. W pierwszym kwartale 2026 rynek wtórny w siedmiu największych miastach był średnio o 0,7% tańszy niż rok wcześniej — pierwszy taki wynik od ponad dwunastu lat. Drugi kwartał przyniósł powrót do wzrostów w większości miast. Mówimy więc o korekcie i stabilizacji, a nie o odwróceniu trendu.
Które miasto drożeje najszybciej?
Wśród dużych rynków wtórnych zdecydowanie Gdańsk — 12,7% rok do roku. Na rynku pierwotnym najszybciej rośnie Warszawa (od 10% do 13,5% w zależności od źródła). Wśród miast średnich rekordy notują Bydgoszcz (+21%) i Zielona Góra (+20%).
Czy to dobry moment na zakup mieszkania?
Zależy od celu. Dla kupującego na własne potrzeby argumentem są spadające stopy procentowe i duża oferta pozwalająca negocjować. Dla kupującego inwestycyjnie sytuacja jest trudniejsza: rentowność najmu na poziomie 3,8% netto przegrywa z obligacjami skarbowymi dającymi 5,35%. To nie jest porada inwestycyjna — decyzję trzeba oprzeć na własnej sytuacji i horyzoncie czasowym.
Ile trwa sprzedaż inwestycji deweloperskiej?
Przy obecnym tempie wyprzedaż całej dostępnej oferty zajęłaby w Warszawie 3,7 kwartału, a w Katowicach około dziesięciu kwartałów. Dla pojedynczej inwestycji tempo zależy od lokalizacji, ceny i jakości materiałów sprzedażowych — różnice między projektami na tym samym rynku bywają kilkukrotne.
Co się stanie z rynkiem w 2027 roku?
Największym czynnikiem jest fala pozwoleń wydanych w 2026 roku — o 25% więcej w segmencie deweloperskim. Te inwestycje trafią do sprzedaży w latach 2027–2028, co oznacza wyraźnie większą konkurencję o klienta niż dziś.
Podsumowanie
Rynek nieruchomości w 2026 roku nie jest ani rynkiem hossy, ani rynkiem kryzysu. Jest rynkiem selektywnym, w którym różnice między lokalizacjami, segmentami i pojedynczymi inwestycjami są większe niż różnice między latami. Sprzedaje się dobrze, ale nie wszystko i nie wszędzie w tym samym tempie.
Dla dewelopera oznacza to przesunięcie ciężaru z pytania o to, czy sprzedamy, na pytanie o to, jak szybko i po jakiej cenie. A odpowiedź w coraz większym stopniu zależy od tego, jak inwestycja jest pokazana i jak zorganizowany jest proces obsługi klienta — od pierwszego wyświetlenia reklamy do podpisania umowy rezerwacyjnej.
Źródła danych
Opracowanie na podstawie danych Narodowego Banku Polskiego, Głównego Urzędu Statystycznego (Budownictwo mieszkaniowe, I półrocze 2026), raportów Otodom Analytics, JLL (Rynek mieszkaniowy w Polsce), Bankier.pl, finwire.pl oraz zestawień cen ofertowych publikowanych przez ceo.com.pl. Dane opisują stan na pierwsze półrocze 2026 roku i mają charakter informacyjny — nie stanowią porady inwestycyjnej.